Indice dei contenuti
La lista che Zagabria pubblica ogni anno
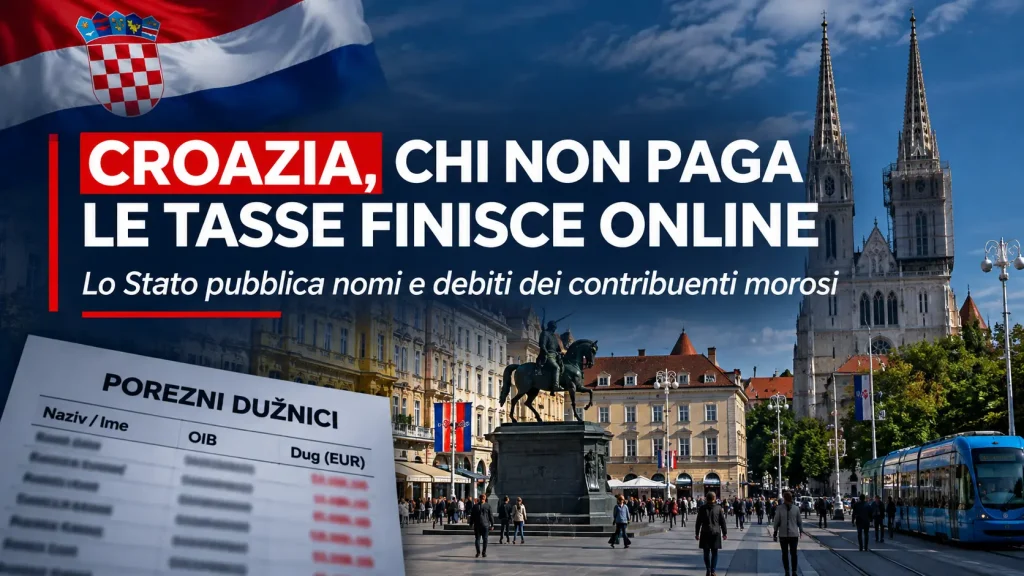
Ho letto due volte i numeri arrivati dalla Croazia, perché alla prima lettura mi sembravano l’esagerazione di un post da social. Secondo il materiale che ho davanti, il 31 ottobre 2026 l’amministrazione fiscale croata ha messo online, su un sito istituzionale, l’elenco dei contribuenti con debiti tributari scaduti e non pagati sopra certe soglie, come fa ogni anno. Nell’ultima pubblicazione figurano 31.699 soggetti per un totale di 1,754 miliardi di euro. Sono 26.210 cittadini privati, per circa 980,3 milioni, 4.017 persone fisiche che esercitano un’attività, per circa 230,9 milioni, e 1.472 società e altre persone giuridiche, per circa 543,5 milioni. I conti tornano, e questo è già qualcosa, ma io quei dati non ho potuto riscontrarli sul portale croato, e chi vuole citarli deve farlo con la stessa prudenza.
Il fondamento giuridico, sempre secondo il materiale, è l’articolo 8 della legge generale tributaria croata, che consente di pubblicare i dati senza chiedere il consenso del contribuente. Nel testo che circola in rete la norma viene presentata come una pratica ordinaria dell’amministrazione, non come una trovata di una stagione politica. Anche l’Istria compare nell’elenco: una società con sede a Umago risulta tra i maggiori debitori della regione, con oltre 7,6 milioni di euro di obbligazioni non pagate. Quelle terre sono oggi parte di un Paese europeo che sul rapporto tra Stato e contribuente ha scelto una strada che da noi suona quasi scandalosa.
Soglie, dati visibili e chi può consultare
Le soglie indicate nel materiale sono tre. Per i cittadini privati il debito deve superare 1.990,84 euro, per i lavoratori autonomi 13.272,28 euro, per le società 39.816,84 euro. Sono cifre che, convertite al cambio fisso con cui la Croazia è entrata nell’euro il 1° gennaio 2023, corrispondono a 15.000, 100.000 e 300.000 kune, una tonda precisione che fa pensare a soglie fissate in valuta nazionale e poi tradotte.
Chi consulta la lista, stando al materiale, vede il nome e il cognome della persona o la denominazione dell’impresa, l’anno di nascita per le persone fisiche, la località di residenza o la sede, la tipologia del debito e l’importo complessivo dovuto. Il portale è aperto a chiunque, senza bisogno di essere creditore o giornalista. La legge prevede esclusioni per chi ha ottenuto dilazioni o rateizzazioni autorizzate, e chi estingue per intero il debito pubblicato viene cancellato dall’elenco.
Un debito fiscale non è un reato
Lo si deve dire con onestà, c’è il rischio di trasformare una banca dati in una gogna è tutto qui: finire in quell’elenco non significa essere un evasore e nemmeno aver commesso un reato. Un debito tributario nasce anche da una crisi di liquidità, da un cliente che non paga, da un’attività che chiude. Chi ha fatto impresa in Italia sa che l’imposta dovuta si matura sulla fattura emessa e non sull’incasso avvenuto, e che una società può risultare debitrice verso l’erario proprio perché lo Stato o altri committenti pubblici le devono denaro da mesi.
Nella differenza tra il debitore in difficoltà e il furbo che organizza la propria insolvenza sta tutto il problema etico della pubblicazione. Il primo merita un piano di rientro e un minimo di riservatezza, il secondo merita che la collettività sappia con chi ha a che fare. Una lista che non distingue colpisce ugualmente il ristoratore di Umago e il professionista che ha spostato il patrimonio in un trust. Una lista che distingue, cioè che pubblica soltanto debiti definitivi, non contestati e non rateizzati, comincia ad avvicinarsi a uno strumento difendibile.
Perché in Italia oggi non è legalmente applicabile
Se la domanda è se in Italia si potrebbe fare la stessa cosa domattina, la risposta è no, e il motivo è giuridico prima che politico. Il Codice in materia di protezione dei dati personali, all’articolo 2-ter, stabilisce che la diffusione di dati personali da parte di una pubblica amministrazione è ammessa solo se prevista da una norma di legge o, nei casi previsti dalla legge, di regolamento. Ne discende che l’Agenzia delle Entrate non può decidere da sola di pubblicare un elenco di nomi e importi: manca la base normativa specifica, e senza quella la diffusione sarebbe illecita. A questo si somma il segreto d’ufficio, la cui violazione è punita dall’articolo 326 del codice penale, e il principio di minimizzazione dei dati fissato dall’articolo 5 del Regolamento europeo 2016/679, il GDPR, che chiede di trattare soltanto ciò che è necessario allo scopo dichiarato.
L’Italia, del resto, ci ha già provato, e il precedente è istruttivo. Il 30 aprile 2008 l’Agenzia delle Entrate mise online le dichiarazioni dei redditi dei contribuenti, e il Garante per la protezione dei dati personali, con provvedimento del 6 maggio 2008, ne bloccò la diffusione sul web. Il Garante non negava la trasparenza fiscale in sé, contestava il modo, la mancanza di garanzie e il fatto che chiunque potesse scaricare e copiare i dati di milioni di persone. È la stessa obiezione che oggi si rivolgerebbe a un portale sul modello croato, e va presa sul serio perché si regge su una giurisprudenza consolidata.
La giurisprudenza europea e quella costituzionale italiana vanno nella stessa direzione. Nella sentenza Schecke del 9 novembre 2010 la Corte di giustizia dell’Unione europea annullò parte delle norme che imponevano di pubblicare i nomi dei beneficiari di fondi agricoli, perché per le persone fisiche la pubblicazione non era proporzionata allo scopo. La Corte costituzionale italiana, con la sentenza n. 20 del 2019, ha censurato l’obbligo di pubblicare online i dati patrimoniali di tutti i dirigenti pubblici, ritenendolo sproporzionato. In Croazia questi problemi, al momento, non intaccano la tradizione, ma sorge la domanda, vale più la privacy o il rispetto del contratto sociale?
Cosa si dovrebbe fare per applicarlo
Chi volesse davvero importare l’idea, e non limitarsi a evocarla in un talk show, dovrebbe percorrere un cammino preciso, e lungo. Il primo passo è una legge in senso formale, approvata dal Parlamento, che dica con chiarezza quale interesse pubblico giustifica la diffusione, quali dati si pubblicano, per quanto tempo e con quali garanzie. Un decreto o una circolare dell’Agenzia non basterebbero, perché l’articolo 2-ter del Codice privacy richiede una norma e il GDPR, all’articolo 6, esige una base giuridica chiara e prevedibile per il trattamento di interesse pubblico.
Il secondo passo riguarda il contenuto della legge. Vanno fissate soglie alte, come fa la Croazia, in modo che la pubblicazione colpisca i debiti rilevanti e non la piccola irregolarità di un pensionato. Vanno inseriti nell’elenco soltanto i debiti accertati in via definitiva, cioè non pendenti davanti a un giudice tributario e non sospesi, perché pubblicare il nome di chi ha un ricorso in corso, e magari lo vince, significherebbe punirlo prima del giudizio. Vanno esclusi i contribuenti con un piano di rateizzazione in regola, e va prevista la cancellazione immediata al pagamento, con un termine massimo di permanenza online oltre il quale il dato scompare comunque.
Il terzo passo è la procedura prevista dal diritto europeo. Un trattamento di questa portata richiede una valutazione d’impatto sulla protezione dei dati, ai sensi dell’articolo 35 del GDPR, e il Garante va consultato prima dell’adozione della norma, come dispone l’articolo 36 del Regolamento per le misure legislative sul trattamento dei dati. Servirebbero poi cautele tecniche: dati minimi, ricerca nominativa singola, divieto di indicizzazione dai motori di ricerca, impossibilità di scaricare l’intero archivio. Una lista che si consulta ma non si copia in blocco riduce molto il rischio che i nomi finiscano per anni su siti terzi, senza più alcun controllo dello Stato che li ha pubblicati.
La riscossione italiana e il perimetro della questione
Perché, a ben vedere, il tema è tutt’altro che accademico. Le relazioni dell’Agenzia delle Entrate-Riscossione parlano da anni di un magazzino di crediti da riscuotere che supera i mille miliardi di euro, una cifra che, per sua stessa ammissione, in larga parte non sarà mai incassata, perché riferita a soggetti falliti, deceduti o nullatenenti. Le rottamazioni e lo stralcio delle cartelle sotto i mille euro, previsto dalla legge di bilancio per il 2023, hanno pulito i registri senza risolvere la questione di fondo, e hanno insegnato a una parte dei contribuenti che aspettare conviene. Una trasparenza mirata sui grandi debitori definitivi sarebbe un deterrente, anche se non so quantificarne l’effetto, e nessun Paese lo ha misurato in modo che io possa citare.
Sul rapporto tra fisco e cittadino ho già scritto altrove. Ho discusso di come la tracciabilità dei pagamenti può contrastare l’evasione e ho ricostruito il peso dei bonus edilizi sui conti pubblici. In entrambi i casi il filo è lo stesso: uno Stato che chiede molto ai contribuenti onesti deve poter mostrare che chi non paga non la fa franca. La lista croata è una risposta a questo problema, rozza o efficace a seconda di come la si costruisce.
Un debito in difficoltà non è una colpa, e un elenco online non dimentica: chi cerca un lavoro o un mutuo tra dieci anni può ritrovarsi quel nome davanti, anche se il debito è stato pagato. Lo stesso liberalismo mi dice che chi riceve soldi dalla collettività, o ne ottiene vantaggi, o si sottrae a un’imposta definitivamente accertata, non può pretendere che la sua inadempienza resti un affare privato per sempre. Il principio che mi convince è la proporzione, e la proporzione richiede una legge scritta bene.
Oggi, in Italia, un elenco simile sarebbe illegittimo per mancanza di base normativa, che domani potrebbe diventare legittimo solo con una legge dalle soglie alte, dai debiti definitivi, dalla cancellazione certa e dal vaglio del Garante, e che in assenza di tutto questo l’idea resta uno slogan.
A chi in Parlamento volesse portarla avanti, chiederei prima di leggere il provvedimento del 6 maggio 2008, e poi di spiegare perché stavolta non finirebbe allo stesso modo.
Ma chiudo con un dubbio, da contribuente e da consumatore io vorrei conoscere la serietà delle attività e delle aziende con cui intrattengo rapporti per poter decidere, anche, di rivolgermi solo a chi è in regola con il “contratto sociale”, ma di più vorrei conoscere se chi ho come concorrente rispetta le regole o “gioca sporco”.
Per commenti: